
2026年10月号Vol.144
【トレンドビュー】納税通知書等の電子化へ、今秋から準備が本格化
株式会社TKC 自治体DX推進本部 武長浩史
固定資産税・都市計画税、自動車税種別割、軽自動車税種別割の納税通知書等について、eLTAXを経由して電子的に送付する仕組みが、2027年4月から始まります。
まず法人宛の通知から開始され、翌年4月からは個人宛の通知にも対象が広がる予定です。23年4月に始まった「地方税統一QRコード」(eL-QR)による納付環境の整備に続き、税務手続きのデジタル化を前進させる取り組みといえます。
市区町村においては、今年10月から予定されている団体連動試験への対応を皮切りに、制度開始に向けた準備を本格化させる必要があります。本稿では、制度の概要と準備にあたって留意すべき点などを紹介します。
制度概要と準備のポイント
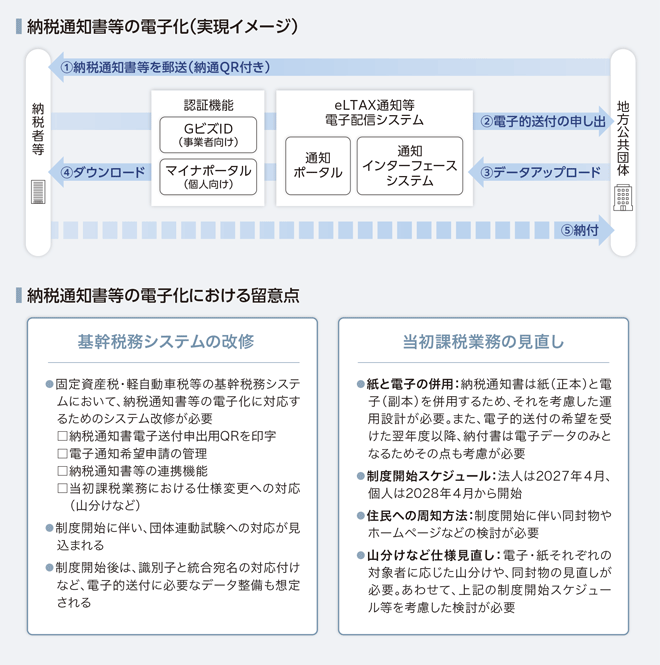
納税通知書等の電子化に伴い、納税者は、紙の納付書に印字されたeL-QRや、新たに納税通知書に印字される「納税通知書電子送付申出用QR」(納通QR)を利用して電子通知希望の申し出を行います。
市区町村は、この申請情報を通知インターフェースシステムから取得し、基幹税務システムの宛名情報等と突合した上で、納税通知書等のデータをアップロードします。これにより、納税者は通知ポータルから電子的な納税通知書等を取得できるようになります。
さらに、27年4月からは、納税者が電子的な納税通知書等を確認した後、そのまま納付手続きへ進むことが予定されています。これに伴い電子通知を希望した納税者に対しては、紙の納付書の送付が不要となります。
制度の円滑な開始に向けては、あらかじめ確認・準備しておくべき事項があります。ここでは、特に留意すべき事項を整理します。
①紙・電子併用を前提とした業務設計
この制度で特に留意すべき点は、電子的に送付される納税通知書等が当面、紙の納税通知書等の「副本」として取り扱われることです。
正本である紙の通知は引き続き送付されるため、市区町村では紙と電子が併存することを前提に業務を設計する必要があります。
②電子送付対象者の管理
電子通知希望の申し出は、納税通知書単位で行われます。市区町村では、申請情報に含まれる法人3情報や基本4情報、個人番号、団体別仮名識別子等を基幹税務システムの情報と突合し、電子送付の可否を適切に判断しなければなりません。電子送付対象者を正確に管理するための業務整備が重要です。
また、電子通知希望の申し出は、取り消し申請がない限り翌年度以降も継続されます。そのため、市区町村では年度をまたいで電子送付対象者を管理する運用が求められます。
一方で、所有者や納税管理人の変更、固定資産の共有構成の変更などにより宛名情報が変わる場合には、電子通知の継続可否を改めて確認する必要があります。継続できない場合には紙の通知・納付書へ切り替えるなど、確実な送達を担保する運用を整備することが重要です。
③制度開始に向けた準備と庁内調整
制度開始に向けて、今年10月から来年2月にかけて団体連動試験が予定されています。市区町村においては基幹税務システムの改修だけでなく、通知インターフェースシステムへのログインや税目利用設定、電子納税通知書等のアップロードなどを確認する体制を早期に整えておく必要があります。
さらに、制度対応はシステム改修だけではありません。
当初課税業務における同封物やホームページでの周知方法の検討に加え、紙と電子の対象者の山分け、問い合わせ対応など、当初課税業務全体に影響が及びます。そのため、税務部門だけでなく、情報政策部門や印刷・封入委託先を含めた関係者との調整を計画的に進めることが求められます。
TKCの取り組み
TKCでは、納税通知書等の電子化を単なるシステムの対応ではなく、当初課税業務全体に影響する制度対応と捉えています。市区町村が円滑に準備を進められるよう、基幹税務システムの制度対応機能の整備、団体連動試験に向けた支援、当初課税業務の見直しに必要な情報提供などを進めます。
◇ ◇ ◇
納税通知書等の電子化は、申告・申請、納付、通知という税務手続きの一連の流れをデジタル化し、「税務手続きのデジタル完結」を実現する最後のピースです。
市区町村には制度開始に向けた着実な準備が求められますが、その先には住民・事業者の利便性向上と行政事務の効率化という効果が期待されます。
TKCでは、お客さまの制度対応から業務の定着までをトータルでサポートし、これからも持続可能な税務行政の実現を支援してまいります。