更新日 2026.10.19
TKC全国会 中堅・大企業支援研究会会員
税理士・公認会計士 小形 剛央
企業経営の羅針盤である中期経営計画とはどのようなものか、コーポレートガバナンス・コード(CGコード)で求められている企業経営における中期経営計画への取り組み方法について紹介します。
当コラムのポイント
- 企業価値とは企業が将来にわたって稼ぐ能力
- 中期経営計画は企業価値の向上につながる
- 魅力的な中期経営計画のポイントは経営理念・経営戦略・顧客ニーズ・成長・変化・対話
- 目次
-
1.企業価値の向上
(1) 企業価値の定義
企業価値を一言で表せば、「企業が将来にわたって稼ぐ能力」です。企業価値の算定では、この「企業が将来にわたって稼ぐ能力」を、企業が将来生み出すキャッシュフロー(フリー・キャッシュフロー[FCF])によって表します。将来におけるキャッシュの時間的価値は異なることから、将来生み出すキャッシュフローを加重平均資本コスト(WACC)で現在価値に割り引いて算定します。
(2) 企業価値の向上
企業価値が向上する企業とは、フリー・キャッシュフローを永久に増加させることのできる企業です。FCFの算式を示すと、次の通りです。
FCF = 営業利益 ×(1 - 実効税率)+ 減価償却費 - 固定資産投資 - 増加運転資金
大事なポイントは、将来にわたって稼ぐことのできる営業利益の合計を最大化させることです。つまり、当期のFCFを減らさないようにするために設備投資や人的資本投資を控えると、将来稼ぐことのできる営業利益を小さくすることにつながり、企業価値を損なうおそれがあるということです。
企業経営は、将来のFCFが持続的にプラスとして成長し、それらすべての現在価値の合計を最大化することを目指します。
2.中期経営計画が重視されるようになった4つの施策
(1) 企業価値の向上を促す動き
2014年2月に金融庁が「日本版スチュワードシップ・コード」を公表し、2015年6月からは東京証券取引所が定めた「コーポレートガバナンス・コード(CGコード)」が適用されています。この2つのコードの策定に大きな影響を与えたのが、2014年8月に公表された「伊藤レポート」です。
(2) 伊藤レポート
伊藤レポートとは、2013年7月に経済産業省内に設けられたプロジェクト「持続的成長への競争力とインセンティブ~企業と投資家の望ましい関係構築~」において、1年間にわたる議論を経て公表されたものです。
同レポートでは、企業の持続的成長と中長期的な企業価値向上を実現するために、コーポレート・ガバナンスの整備・強化を訴えています。そのための方策として、資本コストを意識して資本生産性(ROE:自己資本利益率)を高めること、投資家は企業と目的を持った対話を促進すること、短期主義に陥らないよう証券アナリストや機関投資家が長期的視点からの分析を尊重することなどを提唱しています。
また、持続的成長に向けた企業開示のあり方の一つとして、中期経営計画の開示を取り上げ、「企業と投資家が中長期的な視点から対話を深め、企業価値を高めるためには、非財務情報も含む中長期的な情報開示が必要である。その際、企業戦略やリスク情報、ガバナンス等ESG情報を、資本コストや投資収益率等の財務・経営指標と関連づけて伝えることが重要である」(82ページ)と提言・推奨しています。
また、なぜ長期的視点を尊重するのかについて、伊藤レポートの冒頭では次のように記述されています。
「イノベーションは日本(そして世界)の経済・産業を成長させるエンジンである。イノベーションを創出するには中長期的な経営が必要である。もし経営が短期主義化しているとすれば、イノベーションの種まきがないがしろにされ怠り成長の機会を逸してしまう。しかし、エンジンが高い財務的成果を生まなければ、イノベーション活動を支える資金は流入してこない。今後は、旺盛なイノベーション創出能力と高い収益性(稼ぐ力)を同時実現する、世界に冠たるモデル国家を目指すべきである。」
そして、厳しい中でも収益を維持する企業に4つの共通項を見出しており(11ページ)、中期経営計画を作成する際の参考になります。
- 他社との差別化で顧客に価値を提供して価格決定力を持っている
- 自社の存在が不可欠となるポジショニングと事業ポートフォリオ最適化を徹底している
- オープンイノベーション等他社との連携も視野に入れた継続的なイノベーションを行っている
- 変化を恐れず、時代や自社に合った経営革新に合理的、積極的に取り組んでいる
(3) スチュワードシップ・コード
スチュワードシップ・コードは、責任ある投資を実現するための機関投資家の行動規範を定めたもので、2026年6月末時点で354の機関投資家等が受け入れを表明しています。2017年5月、2020年3月及び2025年6月に改訂されています。
同コードの原則5において、株主総会の議決権を行使するにあたって明確な方針を持つことが要求されています。この要求への対応として、中期経営計画の内容と実行状況が議決権行使の判断材料となること等が表明されています。
(4) コーポレートガバナンス・コード(CGコード)
コーポレートガバナンス・コード(CGコード)は、上場会社の持続的成長と中長期的な企業価値の向上を実現するために、会社がとるべき行動規範を定めたものです。2018年6月、2021年6月及び2026年7月に改訂されています。2026年の改訂では、成長投資に向けた取組みの重要性が強調されるようになりました。
CGコード原則4-1では、次のように定められております。
「取締役会は、会社の目指すところ(経営理念等)を確立し、それに向けた成長の道筋を構築するなど、戦略的な方向付けを行うことを主要な役割・責務の一つと捉え、具体的な経営戦略や経営計画等について建設的な議論を行うべきである。
また、取締役会は、経営戦略や経営計画の策定・公表に当たっては、成長の実現を目指し、自社の資本コストを踏まえて収益計画や資本政策の基本的な方針を示すとともに、収益力・資本効率等に関する目標を提示し、その実現のために、成長投資(設備・研究開発・人的資本・知的財産等の無形資産への投資等)や事業ポートフォリオの見直し等の経営資源の配分等に関し、具体的に何を実行するのかについて説明を行うべきである。」
また、解釈指針において、「取締役会・経営陣は、中期経営計画を策定・公表した場合には、これも株主に対するコミットメントの一つであるとの認識に立ち、その実現に向けて最善の努力を行うこと、仮に、中期経営計画が目標未達に終わった場合には、その原因や自社が行った対応の内容を十分に分析し、株主に説明を行うとともに、その分析を次期以降の計画に反映させるべきこと」が求められています。
(5) 経済産業省の事業再編実務指針
経済産業省の事業再編実務指針は、CGコード原則4-1にある「事業ポートフォリオの見直し」について、経済産業省が具体的な取り組みのための指針を示したという位置づけです。事業の合併・買収(M&A)に比べて事業の「切出し」(撤退・売却)に対しては消極的な企業も多く、グローバル比較においても複数のポートフォリオを有する企業の比率が高くなっており、必ずしも十分に事業ポートフォリオの組替えが行われていない状況です。
事業ポートフォリオマネジメントを適切に行うためには、資本収益性と成長性を軸として事業評価を行うための標準的な仕組みである「4象限フレームワーク」を活用することが有効であるとしています。
~事業評価の「4象限フレームワーク」~
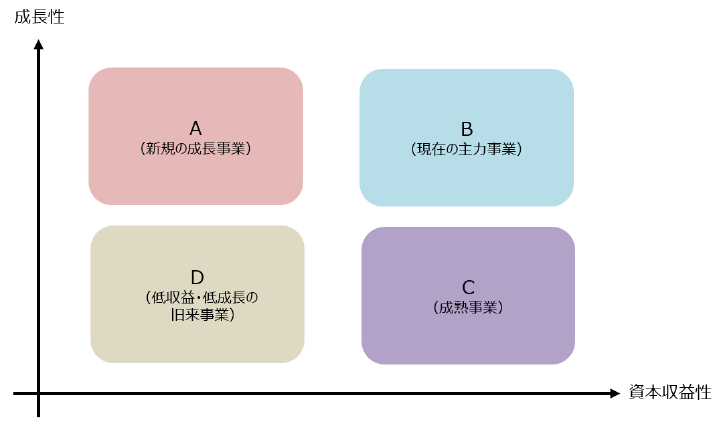
出典:経済産業省「事業再編実務指針~事業ポートフォリオと組織の変革に向けて~(事業再編ガイドライン)」2020年
今回は、中期経営計画が重視される背景について解説しました。
次回は、中期経営計画の策定目的と策定方法について解説します。


この連載の記事
プロフィール
税理士・公認会計士 小形 剛央(おがた たけひさ)
TKC全国会 中堅・大企業支援研究会会員
- 略歴
- 専門:企業会計(財務会計、管理会計)、戦略経営、事業承継
上場会社の会計顧問・税務顧問を基軸に、多数の中小企業の健全発展を伴走支援によりサポートしている。日本の課題である事業承継についても注力している。 - 著書等
- 『これだけは知っておくべき社長の会計学』幻冬舎
- 『いきなり事業承継成功読本』講談社
- ホームページURL
- ON税理士法人
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。