更新日 2026.10.05
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ会計システム小委員会会員
公認会計士・税理士 喜多 紀彦
固定資産の実務担当者向けに、法人における減価償却計算で悩みやすい論点を取り上げ、解説します。既出の固定資産関連のコラムに比べて、より実務的で細かな論点を多く扱っています。
当コラムのポイント
- 固定資産台帳の確認方法
- 減価償却費の計算方法
- 減価償却資産を計上する際の留意点
- 「建物附属設備」の注意点
- 「機械及び装置」の注意点
- 目次
-
減価償却資産の登録には、取得価額の算定、資産の種類や勘定科目の設定、取得日・事業供用日の設定など、多くの調査、判断、計算が求められます。特に、工場や店舗の新設といった大規模投資においては、減価償却資産の登録件数も多くなるため、非常に負荷の大きい業務となります。
本コラムでは、このような煩雑な減価償却資産の登録業務について、実務上の留意点を中心に解説します。
※本コラムでは、実務上で最も多く採用されている「会計上の減価償却費=法人税法上の償却限度額」とする会計方針を前提に、法人税法上の償却限度額を「減価償却費」として解説していきます。
1.減価償却資産の計上単位
(1) 減価償却資産とは?
そもそも固定資産とは、企業の経営目的を補助する目的で、長期間(1年超)使用または保有される資産をいいます。固定資産のうち、使用または時の経過によって価値が減少するものを「減価償却資産」といいます。したがって、減価償却資産として扱われる種類の資産であっても、使用可能期間が1年未満で固定資産に該当しない場合には、減価償却資産には該当しません。使用可能期間は会社における資産の使用状況に依るもので、概ね過去3年間の平均の使用状況等を考慮して判断します(法人税基本通達7-1-12)。
また、重要性の観点から、取得価額が10万円未満の資産については、取得時に損金経理を行った場合、減価償却資産(固定資産)としないことができます(法人税法施行令第133条第1項)。なお、中小企業者等であれば、取得価額が40万円未満の資産であって、損金経理を行っている場合には、事業年度1年あたり合計300万円を限度として、減価償却資産(固定資産)としないことができます(租税特別措置法第67条の5)。
さらに、取得価額が10万円以上20万円未満の減価償却資産については、償却限度額が3年均等となる一括償却資産とすることもできます(法人税法施行令第133条の2第1項)。なお、一括償却資産の経理処理ですが、固定資産として計上する方法のほか、取得時に全額を損金経理し税務調整をすることもあります。
このように、減価償却資産として計上するかどうかの判断には取得価額が大きく影響するため、取得価額を集計する「減価償却資産の計上単位」が重要となります。
(2) 減価償却資産の計上単位
減価償却資産の固定資産台帳への登録にあたっては、適切な計上単位を判断する必要があります。計上単位が適切であれば、その後の修繕、改良、売却等の管理が容易になります。適切な計上単位を心がけましょう。ただし、適切な計上単位で登録したとしても、その後の管理において固定資産台帳の登録情報だけでは不足するケースもあります。
例えば、建屋の一部を減築する場合には、当初登録した建屋の一部を除却することになりますが、固定資産台帳には通常、建屋が1棟単位で登録されているため、除却対象部分の取得価額等を直ちに把握できないことがあります。このような場合には、登録時の基礎資料を見返す必要があります。
したがって、減価償却資産を登録する際に使用した基礎資料については、通常の証憑書類とは別に管理し、除却や売却後も一定期間保管することが求められます。
(3) 通常1単位として取引される単位
減価償却資産は、「通常1単位として取引される単位」ごとに計上します。「機械及び装置」については1台または1基ごと、「工具、器具及び備品」については1個・1組・1そろいごとに計上します(法人税基本通達7-1-11)。
例えば、カーテンは部屋ごとに使用されるのが通常であり、個々の窓ごとに別々に取引・管理されるものではないため、1部屋単位で計上します。
計上単位の判断が難しい場合には、次の基準をもとに最小単位で計上します。
- ①1単位として実際に取引されているか
- ②収益または便益獲得のために単独で機能しているか
計上単位については、IFRSで採用されているコンポーネント・アプローチと比較すると理解が深まります。IFRSでは、例えば航空機について、「機体本体、エンジン、それ以外」などの重要な構成要素に分けて、それぞれについて個別に減価償却計算を行います。そのため、構成要素ごとに異なる耐用年数が適用されることがあります。
この考えは日本基準(および税法)では採用されていません。航空機は通常1単位として取引されますので、1つの資産として登録し、単一の耐用年数を適用して減価償却計算を行います。
なお、単一の耐用年数(法定耐用年数)は次のように算定されています(大蔵省主税局「固定資産の耐用年数の算定方式」)。
(例)建物の法定耐用年数
- 建物を構造上区分(防水、床、外装、窓、構造体その他)
- それぞれの耐用年数を個別に算定
- それを総合して算定
- これに一般的に陳腐化及び現況下での技術及び素材の材質による一般的調整を加える
- さらに、特殊の用途に使用されるものは、一般の耐用年数より短縮した耐用年数を定める
2.減価償却資産の取得価額
(1) 取得価額の範囲
減価償却資産の取得価額は、法人税法施行令第54条第1項に次の通り規定されています。
- ①購入した減価償却資産
- 購入の対価+購入のために要した費用の額+事業の用に供するために直接要した費用の額
- ②自己で建設等をしたもの
- 建設等のために要した原材料費、労務費及び経費の額+事業の用に供するために直接要した費用の額
このように、取得価額には購入のために要した費用および事業の用に供するために直接要した費用(以下、「取得関連費用」)が含まれるため、意外と取得価額に含めるべき範囲が広い点に注意が必要です。
(2) 建設仮勘定を活用しよう
取得関連費用の計上漏れを防ぐため、減価償却資産の取得に関連する請求書、出庫・払出伝票、人件費等については、「建設仮勘定(ソフトウェア仮勘定)」に投資プロジェクトごとに集計します。そして、適正な原価計算に準じた方法で減価償却資産の計上単位に分類・集計します。
大規模な投資では、こうした作業が非常に煩雑になるため、次の点を心がけましょう。
- 基礎資料は細かなものも含めて必ず保管する
- 計算過程を丁寧に記録する
- 固定資産本勘定への振り替え漏れに注意する
建設仮勘定は投資プロジェクトごとに管理し、決算期末には必ず内容を見直しましょう。
3.減価償却資産の勘定科目と耐用年数
(1) 減価償却資産の勘定科目
減価償却資産の種類は、法人税法の委任を受けた「減価償却資産の耐用年数等に関する省令(以下、「耐用年数省令」)」に規定されており、主なものとして次の種類があります。
- ①建物
- ②建物附属設備
- ③構築物
- ④車両及び運搬具
- ⑤工具
- ⑥器具及び備品
- ⑦機械及び装置
- ⑧ソフトウェア
会計上の勘定科目は、一般的にこれらの種類の区分に応じて設定されます。
ただし、工具と器具及び備品をまとめて「工具、器具及び備品」とすることや、建物と建物附属設備をまとめて「建物」とすることがあります。
(2) 減価償却資産の耐用年数
耐用年数省令では、資産の種類ごとに「構造または用途」等に応じて法定耐用年数が規定されています。ここで規定されている耐用年数は、諸条件を社会的・平均的に考慮して画一的に決定された「一般的耐用年数」であり、個別資産の特殊な使用状況等を考慮した「個別的耐用年数」とは異なります。
耐用年数は、耐用年数省令の別表第1(機械及び装置以外の有形減価償却資産)、別表第2(機械及び装置)、別表第3(無形減価償却資産)等に資産を当てはめて適用します。ただし、耐用年数の適用にあたっては選択肢が設けられている場合があります。
ここでは、別表第1の「器具及び備品」を例に解説します。
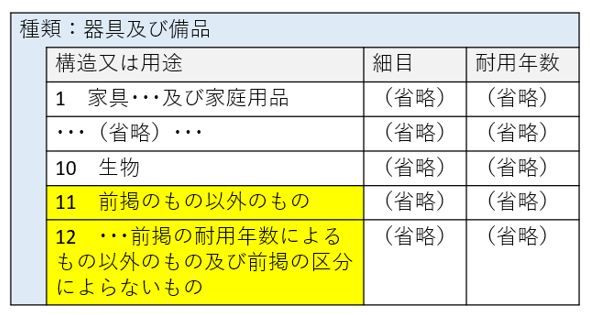
構造又は用途の1~11については、それぞれ個別に耐用年数が特掲されているものです。まず、1~10のいずれかに該当するかを検討し、いずれにも該当しないものについては11を適用します。一方、12については、特掲された1~11を適用せずに、複数の構造又は用途の資産に耐用年数をまとめて適用する場合に使用します。
- ① 12「前掲の耐用年数によるもの以外のもの」とは、一部の構造又は用途の資産は1~11に特掲された耐用年数を適用するものの、その他の構造又は用途の資産はすべて12の耐用年数をまとめて使用するケースです。
- ② 12「前掲の区分によらないもの」とは、1~11を全く使わずに、すべての構造又は用途の資産について12の耐用年数を使用するケースです。
このように、耐用年数の適用方法には選択の余地があり、採用している方針は会社ごとに異なります。
したがって、固定資産台帳を確認し、その会社がどのような耐用年数の適用方針を採用しているのかを把握することが重要です。
(3) 取得日と事業供用日
法人税法第31条第1項では「各事業年度終了の時において有する減価償却資産」について減価償却費(償却限度額)を計算できるとされています。ただし、法人税法施行令第13条柱書では、減価償却資産から「事業の用に供していないもの・・・を除く」とされています。つまり、減価償却費を計算するためには、資産を所有(取得)していることと、事業の用に供していることの2つを満たすことが要件になります。減価償却計算の開始時点を明らかにするため、取得日と事業供用日を証明する証憑書類は必ず保管しておく必要があります。
- ① 取得日
- 取得日については、外部文書(検収報告書等)によって確認できます。
検収報告書の場合、「検収」という言葉は複数の場面で使用されることがありますので、「所有権の移転」の意味で使用されている検収日を確認しましょう。 - ② 事業供用日
- 事業供用日については、外部文書で確認できればよいのですが、社内文書でしか確認できないこともあります。
その場合、業種・業態・その資産の構成および使用の状況を総合的に勘案して事業供用日を定め、適切な承認を受けた社内文書を作成・保管することが求められます。
4.まとめ
減価償却資産の登録は、取得価額の算定、資産の種類と耐用年数の設定、取得日・事業供用日の確認など、多くの判断と計算が求められる業務です。
本コラムで紹介した論点を参考に、基礎資料の保管や計算過程の記録を丁寧に行いながら、1件ずつ確実に登録していくことが重要です。
次回は、減価償却資産の計上のなかでも、特に判断が難しい「建物附属設備と他の種類の区分」について、「第4回 建物附属設備にご用心!」と題して解説します。


この連載の記事
プロフィール
公認会計士・税理士 喜多 紀彦(きた のりひこ)
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ会計システム小委員会会員
- 略歴
- TKC全国会の中堅・大企業支援研究会員として、プライム上場企業グループ4グループ、中堅企業4グループのシステムコンサルタントを担当し、複数のグループ子会社に税務顧問サービスを提供
また、関東を中心に中小企業に税務顧問・コンサルティングサービスを提供 - ホームページURL
- 公認会計士・税理士 喜多事務所
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。