更新日 2026.09.28

株式会社 KPMG Forensic & Risk Advisory
マネージングディレクター
公認会計士 林 稔
従前より、子会社(特に海外子会社)の不正に悩む日本企業が後を絶ちません。そこで、当コラムにおいて、5回にわたり近年の不正事例の傾向や注意すべき法規制の動向、不正の原因および必要な対策とその実務事例を解説します。
当コラムのポイント
- 最近の傾向として、経営者不正が増加している
- 国内外の内部通報や取引先管理に係る法規制には注意を要する
- 不正の最大の原因は「一人仕事」であり一人仕事対策が不正対策の基本だが、今後はデータを有効に活用したモニタリング手法の高度化が必要不可欠な時代となる
- 目次
-
前回の記事 :第4回 不正リスク対策の実務事例(データ活用型のモニタリングを中心に)
1.一人仕事対策
第1回から説明していますが、不正の発生の主要な原因は、「一人仕事」です。そこで、一人仕事対策として有効な実務上の対策事例を2つ紹介・解説します。
(1) 一人仕事調査票の取組み
グループ各社や工場・支店等では、特定の管理責任者に経理・給与などの管理業務を依存しているという状況は少なくありません。このような状況で、社長や工場長・支店長などによる頻繁なモニタリングが実践されていない場合には、当該管理責任者による不正リスクや隠ぺいされるリスクが高まります。
そこで、グループ各社等における一人仕事の状況について、書面等による調査を行い、不正リスク評価を行うことは有用です。例えば、下記項目について定期的に状況を把握し、あまりにも特定の者に承認権限が集中し、さらに不正が生じやすい業務処理についても特定の者が実施している場合には、承認権限をより上位者に変更する、または頻繁なモニタリングを行うことが肝要です。
- (調査項目例)
- ①費用・損失・評価損等といった減損の承認権限者、入力者
- ②従業員の登録、給与支払時の承認権限者、入力者
- ③取引先マスター登録、支払、相殺、計上取消時の承認権限者、入力者
- ④小切手の振出、支払処理の承認権限者、入力者
- ⑤インターネットバンキングによる支払操作時の承認、入力者
- ⑥会計システム等の管理者ID・特権IDの保有者、など
一人仕事調査は、不正リスク評価の一環として実施することで、不正リスク評価を要求している財務報告に係る内部統制報告・監査制度における会計監査人への対応でも有用な取組みとなります。
(2) マネジメントブックの取組み
グループ会社では、管理業務を担う要員数が少なく、一人仕事の状況が生じることが少なくありません。このような状況下で、経営者的な業務経験がない人が親会社からグループ会社の役員・幹部として派遣されるケースは非常に多いことから、グループ会社で不正リスクの統制を適切に行いながら事業目標の達成のための活動を行っているケースは、残念ながら非常に少ないのが現状です。そこで、グループ会社の「マネジメント」向けに、中堅企業の経営管理の基本的なノウハウを「ガイドブック」として提供する取組みが極めて重要となります。
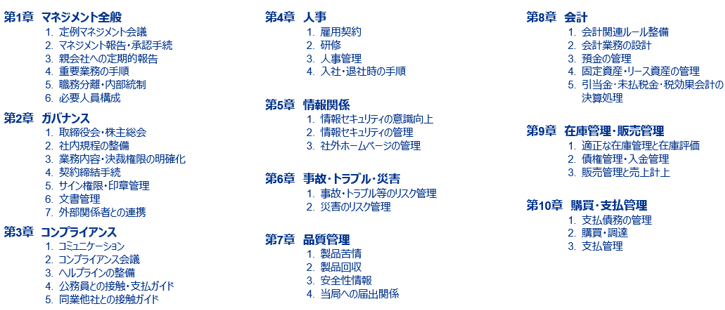
弊社ではこのようなガイドブックを「マネジメントブック」と呼んでいます。マネジメントブックの中では、一人仕事対策として非常に重要なマネジメント層によるモニタリング機能の具体的な実践例を解説しており、例えば下記のようなノウハウを記載することを推奨しています。
- (マネジメント層による一人仕事対策の実践例)
- ①毎月1度はマネジメント会議を開催し、在庫の歩留り、取引先別の取引高ランキング、滞留債権、滞留在庫、滞留受注残、滞留発注残、内部通報、ヒヤリハット事故などのリスクの兆候の有無を示す指標などを報告させ、審議すること。
- ②マネジメント層による支払承認プロセスで、公務員関連支出時の適切性、納品エビデンスと請求書の真偽チェックなどを励行すること。
- ③社外専門家を分野別に確保し、社外専門家への報酬の単価を比較・チェックすること、など。
マネジメントブックの目次例は次の図表を参考にしてください。
(図表)
2.贈賄リスク対応ガイドラインの整備・運用
次に、海外でありがちな贈賄リスク対応に有用な取組みを紹介・解説します。
海外で、特に公務員の給与水準が低い国や法制度が十分には整備・運用されていない国では、贈賄リスクが高いといえます。現地国の公務員から賄賂の要求や脅迫を受ける事例も少なくありません。そのため、日本本社から「賄賂は禁止」という方針を出すだけでは、現地は対応に苦慮してしまいます。具体的な場面別に、何が絶対禁止で、要求を受けた場合にはどのように対処すればよいのか、について、明確なガイドを示すことが重要です。
例えば、海外では季節の贈り物が重要視されている国もありますので、同一相手先では、年に3回以内で、1回あたり一定金額以下の支出は通常の支払処理を容認し、それを超える場合には、特別承認やチェックを要求するようなルール設定が基本となります。また、下記のように原則禁止となる項目を明示することも重要です。
- 現金または現金等価物による支出や贈答(極めて少額の季節の贈り物を除く)
- 公務員等の親族企業等への寄付・支払、最適調達とは言えない公務員等の親族企業等の起用
- 公序良俗に反する店舗の利用の費用負担
- 観光付きの旅費の負担、相手の職位に鑑みて高価すぎる飲食代・航空券(ファーストクラス)・宿泊代(スイートルーム)などの費用負担
- 許認可等の事務代行会社への高額すぎる報酬の支払、など
また、現地国の公務員から賄賂の要求や脅迫を受けた際の対応法も明確に示すことが肝要です。「うまく対応してほしい」と曖昧な指示を出した結果、現地で不適切な対応をしてしまい、贈賄の規模を増大させてしまった事例は少なくありません。まずは拒否をする、それでも解決できない場合には本社が認知している現地専門家に相談して解決を図る、それでも解決できない場合には本社も関与して、賄賂を要求した公務員等の上位機関に解決を要求する、等のルールを明確化して、実践することが求められます。
3.最後に:「不正は必ず発生」という前提で組織管理責任を!
犯罪心理学で有名な「不正のトライアングル(動機・機会・正当化)」や、「不正のダイヤモンド(動機・機会・正当化・能力)」でも、「動機」は不正行為の共通要素となっています。人間は、不正をしたくなる「動機」につながる欲望は捨てきれません。いわば、何も対策を講じていなければ不正は必ず発生するものと認識しておく必要があります。
この点を踏まえ、従業員が不正をしようとしても不正ができない(機会をつぶす)仕組みを企業が確立しておけば、従業員を罪に陥れることにはならないはずです。ある著名な経営者は、そのフィロソフィーにおいて「人に罪を作らせない」ために、会計管理(内部統制)をしっかり行うべきと説いています。また、さまざまな行政法では、不法行為等をした個人だけでなく、企業の組織管理責任を問うことが増えています。そのため、不正行為者だけが責任を問われるのではなく、必ず企業も組織管理責任を問われると理解する必要があります。
不正対策を講じると、「性善説に基づいた経営管理だったのに、性悪説になったのか」といった声が聞かれることがありますが、株式会社では、このような議論の重要性は低いと考えられます。株式会社は、株主・投資家から資金を預かり、経営者が商売を行います。預かった資金をどのような商売の活動に使ったのか等について、経営者は株主・投資家に説明する責任を有します。経営者は一人では商売はできませんから、従業員を雇います。雇用された従業員は経営者に対して、商売の活動実績について説明する責任を有します。このように株式会社は、説明責任の連鎖から成り立っている組織体であり、説明責任を果たすための内部統制を拡充させる取組みが不可欠といえます。したがって、性善説・性悪説といった議論の重要性が低いという理由はここにあります。
本コラム読者の皆さまには、不正は必ず発生するという前提で、積極的な不正リスク軽減のための取組みを実践していただくことをお勧めします。
了


この連載の記事
-
2026.09.28
第5回(最終回) 不正リスク対策の実務事例(一人仕事対策とまとめ)
-
2026.08.31
第4回 不正リスク対策の実務事例(データ活用型のモニタリングを中心に)
-
2026.08.03
第3回 国内外に共通する不正の原因と今後に重要かつ必要な対策
-
2026.07.10
第2回 最近の注意すべき法規制の動向と必要な対策
-
2026.06.25
第1回 最近の国内外の不正リスク事例の傾向と注意点
テーマ
プロフィール
公認会計士 林 稔(はやし みのる)
株式会社 KPMG Forensic & Risk Advisory
マネージングディレクター
- ホームページURL
- 株式会社 KPMG Forensic & Risk Advisory
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。