更新日 2026.11.19
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ税務システム普及部会会員
税理士 若山 昌美
鉄道などのインフラ事業で用いられる「取替法」。減価償却との違いや取替資産の考え方をはじめ、具体的な会計処理、内部統制、税務上の「50%ルール」、税効果会計、申告実務、実際の開示事例まで、取替法の制度と実務を体系的に解説します。
当コラムのポイント
- 取替法・取替資産の基本的な考え方と減価償却との相違
- 取替法における会計処理と内部統制の実務
- 税務上の「50%ルール」、税効果会計および申告実務の整理
- 目次
-
1.財務情報の透明性と利益安定化への影響
取替法の会計処理は、企業のキャッシュフローと損益計算書の連動性を高める一方で、資産および負債の状態を把握する際には注意を要します。
取替法では、実際に発生した取替費用をその都度費用処理するため、取替えに伴う支出と費用認識のタイミングが比較的整合しやすく、期間損益の実態を反映しやすい特徴があります。
一方で、取替資産の取得原価は貸借対照表上に据え置かれるため、財務諸表を分析する際には、この会計処理の特性を十分に理解しておく必要があります。
したがって、取替法が「収益費用アプローチ」に基づき、期間損益の適正な測定を重視する会計手法であることを理解したうえで、財務情報の透明性をどのように確保すべきかという視点を持つことが重要です。
2.会計処理の具体例と「後入先出法」との類似性
(1) インフレ局面における合理性
取替法は、貸借対照表に古い単価(取得原価)を残したまま、損益計算書に最新の費用を計上します。この考え方は、かつて棚卸資産の評価方法として認められていた「後入先出法(LIFO)」に近いものです。物価上昇(インフレ)局面では、最新の高い単価の仕入高が売上原価に算入されます。これにより、過去の低い取得原価に基づく原価計上よって生じる過大な利益、いわゆる「架空の利益」の計上を抑制することができました。
取替法も同様に、過去の取得原価に基づく減価償却費や除却損ではなく、実際に発生した最新の取替費用を費用計上することで、「架空の利益」の発生を抑制し、実質的な資本維持を可能にします。
その結果、巨額の維持更新投資を継続するインフラ企業においては、物価変動の影響を一定程度反映した費用計上が可能となり、より実態に即した収益力を示すことができます。
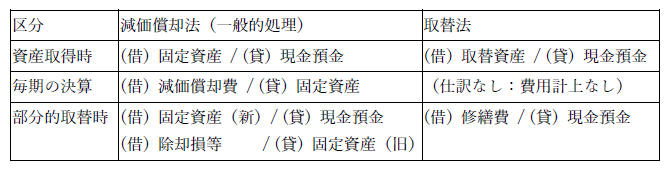
(2) 会計処理の具体例
一般的な減価償却法と取替法の会計上の仕訳フローは以下の通りです。
3.取替法適用における内部統制
(1) 利益調整が可能となるリスク
取替法には「取替えを行わなければ費用が発生しない」という特性があるため、利益を確保したい事業年度には必要な取替えを先送りし、逆に利益を圧縮したい事業年度には、耐久性に問題のない資産まで取り替えることで費用を計上するといった、恣意的な「利益調整」が行われるリスクが存在します。
このため、取替法を適切に運用するためには、取替えの実施時期や範囲について、経営者や担当者の裁量に過度に依存することなく、客観的かつ合理的な基準に基づいて判断される仕組みが求められます。
(2) 内部統制の必要性
鉄道事業における軌道の健全性や劣化度の評価は、国土交通省鉄道局監修の「鉄道構造物等維持管理標準・同解説」を踏まえ、各鉄道事業者が策定した実施基準に基づいて行われています。具体的には、「軌道変位(軌道形状の歪み)」や「軌道部材(レール・まくらぎなど)の摩耗・劣化・損傷」などの観点から多角的に測定・判定されます。すなわち、「一定の老朽化レベルに達した場合」や「安全基準を満たさなくなった場合」など、あらかじめ定められた客観的基準によって取替えが実施されるため、期間損益計算の適正性が担保されています。
このような仕組みを適切に運用するためには、経理部門と保線・工務・施設部門との密接な連携が不可欠です。現場では、専用の測定車両(東海道・山陽新幹線では「ドクターイエロー」、その後継の「ドクターS」)などを活用し、「レールの摩耗が〇mmに達した時点で取替えを行う」といった客観的な「老朽度測定基準」を明文化するとともに、その判定プロセスをシステム化しています。
これにより、現場の安全管理基準がそのまま会計上の費用計上基準として機能し、「費用帰属の適切性」が確保されます。また、取替えの時期や範囲に関する恣意的な判断を排除し、利益操作を防止する有効な内部統制として機能します。
4.国際的な会計基準との整合性
現在、IFRS(国際財務報告基準)をはじめとする世界の主要な会計基準は、収益と費用の対応関係を重視する「収益費用アプローチ」から、資産・負債の評価を重視する「資産負債アプローチ」へと軸足を移しています。そのため、資産を古い原価で計上し続ける先述の後入先出法(LIFO)は、現在のIFRSでは認められていません。
取替法についても、過去の取得原価が簿価として半永久的に残り続ける点では、現在の会計基準の方向性とは必ずしも整合するものではありません。
しかし、日本の鉄道会社において現在も取替法が継続して採用されている背景には、いくつかの実務的な理由があると考えられます。
まず、比較可能性への影響が限定的である点です。取替法の適用企業が鉄道事業など特定のインフラ産業に限定されており、国内市場全体や国際的な企業間比較を著しく阻害するものではないと考えられています。
次に、情報の有用性の観点です。インフラ事業においては、資産・負債の時価を把握すること以上に、継続的な更新コストを適切に費用化し、事業の収益力を把握することが重要となります。そのため、「収益費用アプローチ」の方が、インフラ経営の実態を投資家へより正確に伝えるとの根強い見解があります。
5.コラム第2回のさいごに
取替法は、現在の会計基準の潮流からみると特殊な会計処理であり、一見すると理論的な整合性に疑問を感じるかもしれません。しかし、その背景には、鉄道や電力、ガスといった社会インフラを支える企業の実態を適切に期間損益へ反映するという、実務上の合理性があります。
また、企業会計原則における会計上の処理は比較的シンプルである一方、税務上は取得価額の50%まで通常の減価償却を行う「50%ルール」という独自の取扱いが設けられています。そのため、実務における取替法を理解するためには、税務上の取扱いも理解することが重要です。
第3回では、この「50%ルール」を中心とした税務・会計の実務や税効果会計について解説します。


この連載の記事
プロフィール
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。