更新日 2026.11.17
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ税務システム普及部会会員
税理士 高田 雅敏
税務上の試験研究費の対象範囲について説明した上で、会計上の研究開発費との範囲との相違点、税額控除額の計算方法について解説します。実務上の留意点についても記載します。
当コラムのポイント
- 税務上の試験研究費の対象範囲の説明・研究開発費との相違点
- 税額控除額の計算方法の理解
- 実務上の留意点についての説明
- 目次
-
前回の記事 : 第1回 試験研究費の定義、範囲および試験研究費に含まれない費用について
1.税務上の試験研究費について
第1回では、従来から適用されている「税務上の試験研究費」の考え方や対象範囲について参考例も交えながら解説しました。
第2回では、「税務上の試験研究費」を適用することによる税務上の恩典の内容について説明させていただきます。
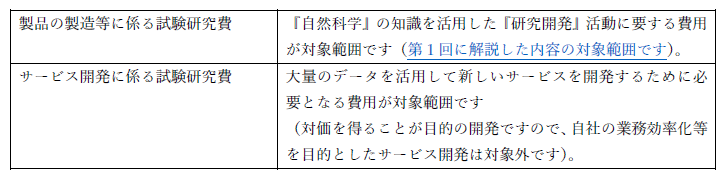
まず、「税務上の試験研究費」は、大きく下記2つに区分されます。
第1回でも解説した通り、製品の製造等に係る試験研究費だけでも実は対象範囲が広いですが、平成29年4月1日以降サービス開発に係る試験研究費も対象範囲に追加され、金融業界やIT業界等、対象範囲が更に拡充されました。
2.試験研究費の税額控除制度について
(1) 制度概要
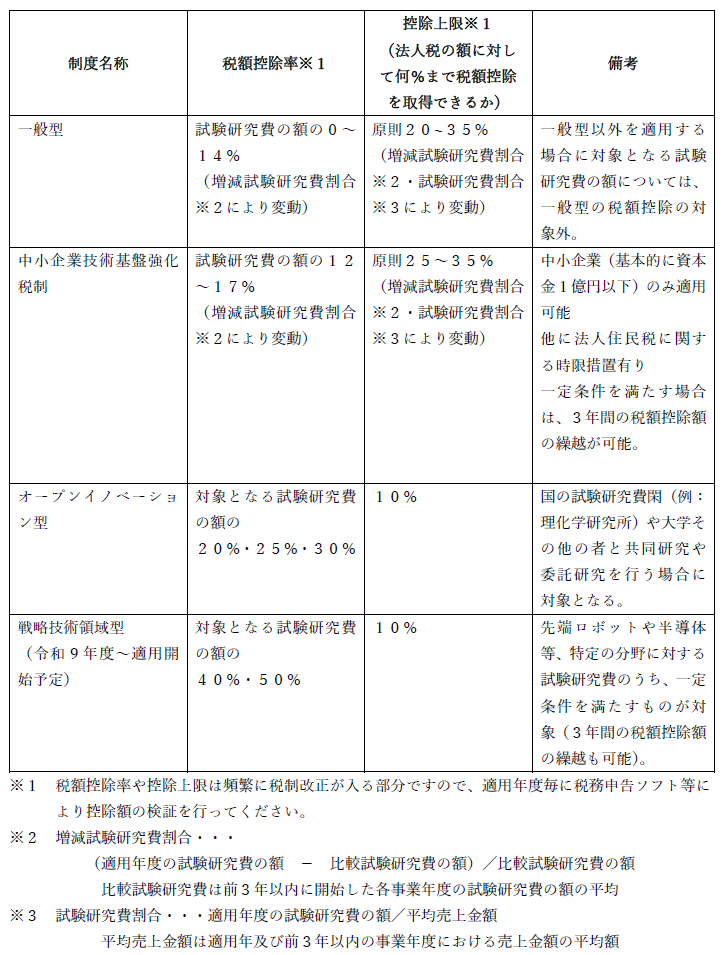
当コラム発信時点において、下記の制度が存在します。
いずれも、「試験研究費」の額に対して、税額控除率を掛けた金額分だけ法人税等の金額を直接控除出来ます。そのため、キャッシュアウトを大幅に減らすことが出来ます。
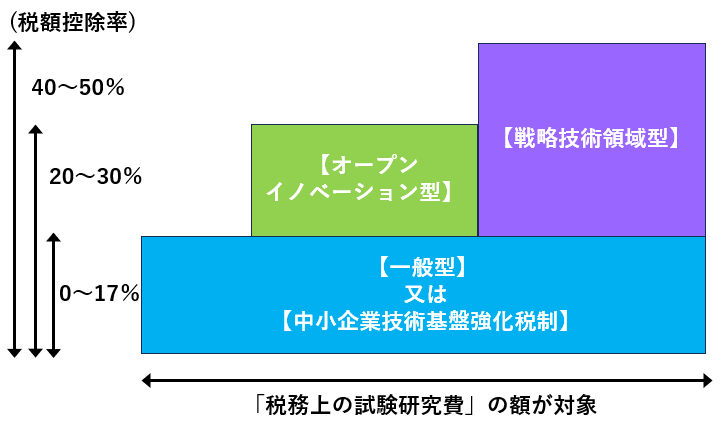
上記の税額控除制度のイメージを図にすると以下の通りとなります。
「税務上の試験研究費」の対象となっていることが大前提で、税額控除率が大きい制度を適用出来る場合は、出来るだけ大きい制度から適用し、残った部分について一般型を適用します。戦略技術領域型の場合、最大試験研究費の額の半分の税額控除を適用することが出来ます。
(2) 制度適用に当たっての注意点
適用にあたりましては、次に掲げる2つの注意点にご留意ください。
- ① 当初申告要件
- 試験研究費の税額控除制度の適用を受けるためには、確定申告書等に添付される書類に特定の事項(試験研究費の額、資産の取得価額等)を記載する必要があります(当初申告要件)。
万が一、当初の確定申告時に特定の要件を記載していなかった場合は、試験研究費の税額控除制度を適用出来ませんので十分にご注意ください!
なお、当初申告要件を満たしている場合は、修正申告や更正の請求によってその金額を是正して適用を受ける金額を増額されることは可能です。(措法42の4㉑) - ② 特定税額控除規定の不適用措置
- 中小企業者等以外の法人につきましては、「特定税額控除規定の不適用措置」にも該当しないか、ご注意ください。
租税特別措置法の適用に当たり、当コラム配信時点では所得要件や賃上げ要件・設備投資要件の確認が必要です。
(3) 具体例
前提条件並びに具体例に基づく計算結果は以下の通りです。
前提条件以外の要件は満たしているものとします。
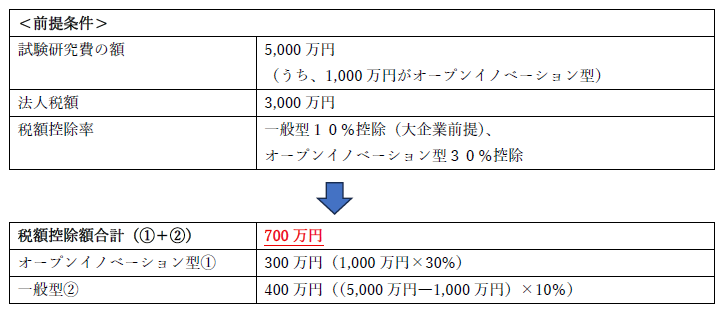
まず、税額控除率が大きいオープンイノベーション型を適用し、残った試験研究費の額について一般型を適用します。①と②の合計について、法人税額の控除可能上限まで税額控除の適用が可能です。
①と②の合計が700万円ですので、具体例では5,000万円の試験研究費の額に対して、700万円も法人税額が少なくなります。
仮に試験研究費の額が100万円であったとしても、一般型で10%の税額控除率を適用出来るとすれば10万円法人税額が少なくなる可能性がありますので、第1回のコラムでも記載の通り適用が出来そうな企業は「税務上の試験研究費」に該当する費用が無いかを積極的に検討するメリットは十分にあると考えます。


この連載の記事
テーマ
プロフィール
税理士 高田 雅敏(たかだ まさとし)
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ税務システム普及部会会員
- 略歴
- 大手証券会社・不動産会社にて営業経験後、大手電子部品メーカーに転職。
大手電子部品メーカーでは連結決算業務、工場経理を経験した後本社税務課にてグループ全体の税務申告対応・税務調査対応・適用可能な税制優遇措置の積極的活用・税制改正対応・TKCシステム導入を推進。
営業経験、工場経理経験を活かし、現場に寄り添う提案を常に心がけて来ました。
大手電子部品メーカー在籍中に税理士試験に合格。
現在は独立して勤務時代の経験を活かし試験研究費制度や外国税額控除、組織再編等の対応サポートも行っている。 - ホームページURL
- WiZ税理士法人
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。