更新日 2026.09.17
TKC全国会 中堅・大企業支援研究会会員
TKC全国会 中小企業支援委員会委員
税理士・公認会計士 川崎 要介
法的な根拠に基づき外部の利害関係者に提供されることとなる財務会計とは異なり、経営者の意思決定に役立てるための会計である管理会計について、その意義と管理会計の代表例を解説していきます。
当コラムのポイント
- 管理会計の役割と制約
- 伝統的な原価計算と新しい原価計算
- 予算管理と変動損益計算書
- 目次
-
1. 費用を変動費と固定費に分ける――変動損益計算書の意義
変動損益計算書は、売上原価や販売費及び一般管理費といった費用項目を変動費と固定費に分けて表示し、売上高と利益の関係を明確化する管理会計ツールです。財務会計上の損益計算書が、会計基準に基づき企業全体の収益・費用を総括的に報告し外部報告を主目的とするのに対し、変動損益計算書は内部管理に特化されています。変動損益計算書は、限界利益や損益分岐点を算出し、経営者の意思決定を支援する有効なツールです。財務会計上の損益計算書は法的な正確性と網羅性を重視する一方、変動損益計算書は柔軟性と分析力に優れており、短期的な業績管理に適しています。
変動損益計算書を理解するためには、まず「変動費」「固定費」の概念を理解しなければなりません。端的に言えば、変動費とは売上高に比例して増減する費用であり、固定費とは売上高に関係なく一定額発生する費用です。
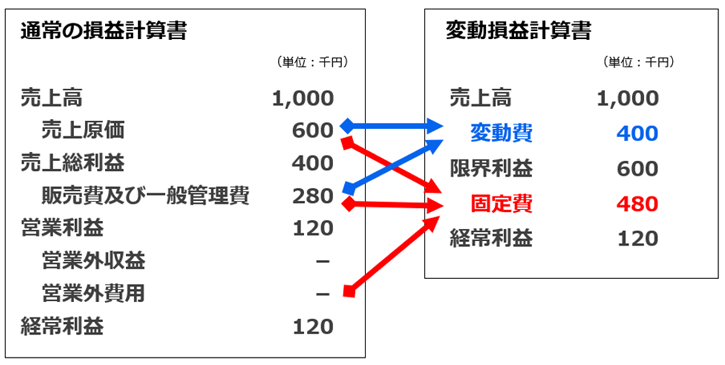
変動損益計算書は、下図のとおりすべての費用項目を変動費と固定費に分解する点に特徴があります。変動費と固定費の区分は、たとえ同一の勘定科目であっても同じ区分になるとは限りません。たとえば、損益計算書上は同じ人件費であったとしても、固定費的な側面が強い基本給と、売上高に応じて変動する歩合給が混在する場合には、前者を固定費、後者を変動費として区分することが合理的です。また、業種や会社によってもその区分の仕方は異なります。この点、変動損益計算書の運用上は費用項目の区分が極めて重要になります。ポイントは、厳密に区分しようとしないこと、不確実なものは固定費に区分すること、などを意識することで、迅速に変動損益計算書を作成することが可能となります。
(出典:オンデマンド研修「ここから学ぶ変動計算書」2024 研修資料)
財務会計上の通常の損益計算書と、変動損益計算書を比較してみましょう。損益計算書は、売上高から売上原価を差し引くことにより売上総利益が求められ、そこから販売費及び一般管理費を差し引くことで営業上の儲けを示す営業利益が求められます。そして、通常の営業循環過程から除かれる収入、費用である営業外収益及び営業外費用を加減算することにより、経常的な儲けを示す経常利益が算定されます。
一方、変動損益計算書は、売上高から変動費を引いて限界利益が求められ、そこから固定費を引くことにより経常利益が求められます。このように、費用を変動費と固定費に区分して表示することで、売上高の変動が利益に与える影響をより明確に把握することが可能となります。
2.限界利益額と限界利益率
前述のとおり、売上高から変動費を差し引くと限界利益額が求められます。限界利益額は、その企業が自社の商品やサービスによって儲ける力であり、言い換えれば、その企業が顧客に提供している付加価値の大きさを表しています。また、限界利益を売上高で除することにより、限界利益率を算出することができます。限界利益率をモニタリングしていくことは、その会社の収益性とコスト構造を把握する上で極めて重要です。定期的なモニタリングにより、製品別や部門別といった区分ごとの収益の貢献度を分析し、経営戦略の最適化や損益分岐点の管理に役立てることができます。
さらに、限界利益率の変動は市場の変化を示唆する重要なシグナルともなります。これにより、市場の変動に対する迅速な対応が可能となり、持続的な利益確保を支援することに繋がります。
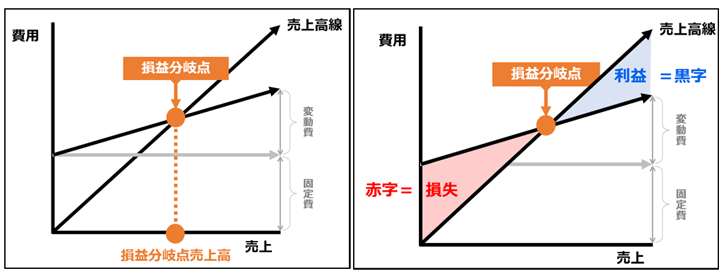
3.損益分岐点図表と損益分岐点売上高
ある企業が自社の利益を増やそうと考えたとき、検討すべき施策は以下の三点に整理することができます。
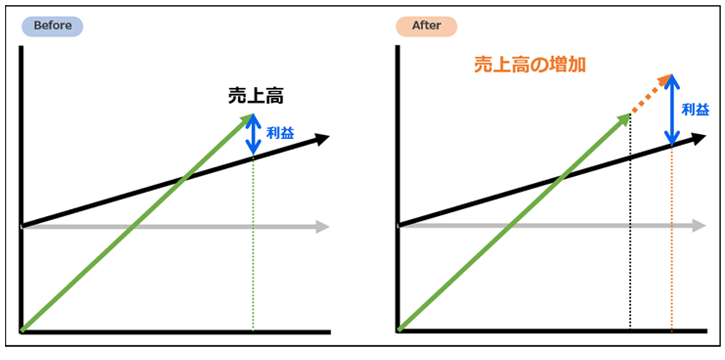
- ①売上高の増加
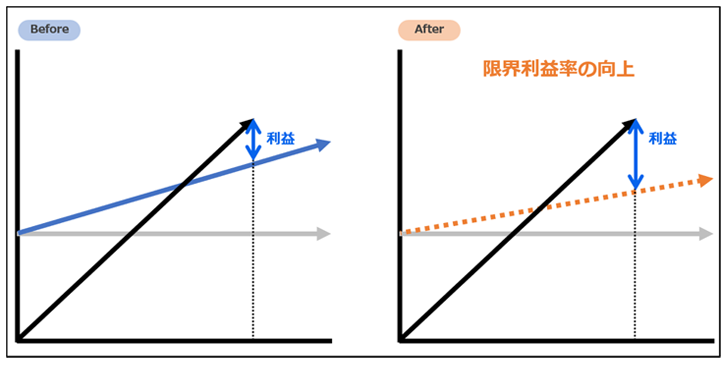
- ②限界利益率の向上
- ③固定費の削減
これらを視覚的に表現したものが損益分岐点図表です。
■損益分岐点図表
①売上高の増加
②限界利益率の向上
③固定費の削減
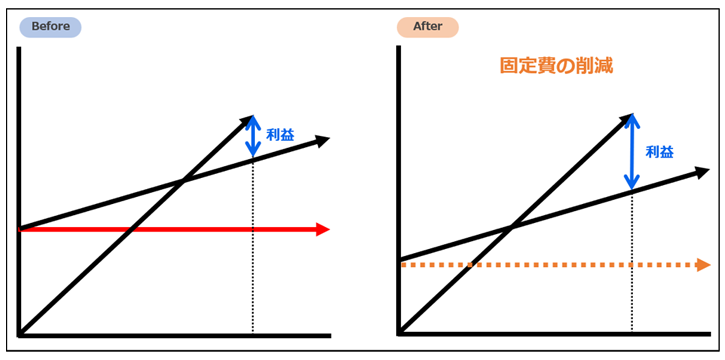
(出典:オンデマンド研修「ここから学ぶ変動計算書」2024 研修資料)
4.まだ見ぬ管理会計の世界
現代は「不確実性(VUCA)の時代」とも呼ばれており、企業の経営者にとっては、過去には想像しえなかった新しい経営課題に対応していく必要があります。この点、経営者の意思決定の重要性はますます高まるばかりです。新しい経営課題に対応する意思決定の場面においては、従来の管理会計による手法では、経営者に適切な情報を提供できない可能性があります。そのような時は、(先人たちがそうしてきたように)新たな管理会計の手法を編み出していくことが必要になってくることでしょう。
そのためには、過去にどのような管理会計の手法が存在したか知識を蓄えるとともに、実践を通じて管理会計の活用の経験を積み重ねていき、新たな経営課題がどのように会計情報に表象されていくのか注意深く観察することが重要です。経営者の意思決定に資するという管理会計本来の目的を見失うことなく、自由な発想の下で会計情報をアレンジしていくこと――これこそが管理会計の肝といえるでしょう。
了


この連載の記事
-
2026.09.17
第5回(最終回) 変動損益計算書と損益分岐点売上高
-
2026.08.10
第4回 予算管理(予算の策定と進捗管理)
-
2026.06.08
第3回 新しい原価計算
-
2026.05.18
第2回 伝統的な原価計算
-
2026.04.06
第1回 管理会計とはなにか
テーマ
プロフィール
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。